Domain angewandte-innovationsforschung.de kaufen?
Wir ziehen mit dem Projekt
angewandte-innovationsforschung.de um.
Sind Sie am Kauf der Domain
angewandte-innovationsforschung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain angewandte-innovationsforschung.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
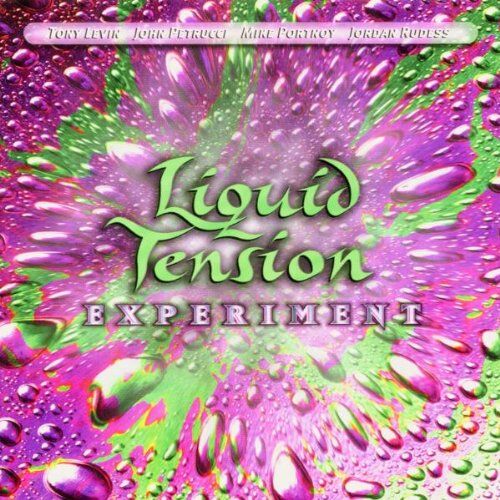
Liquid Tension Experiment - Liquid Tension Experiment - Preis vom 02.11.2026 20:28:08 hBinding : Audio CD, Label : Plastic Head (Soulfood), Publisher : Plastic Head (Soulfood), NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2008-09-05, artists : Liquid Tension Experiment9,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
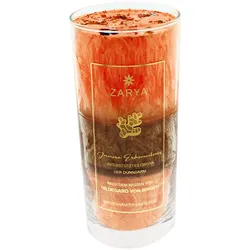
Heilkräuterkerze »Innere Erkenntnis«Heilkräuterkerzen nach dem Wissen der Hildegard von Bingen Diese hochwertigen Heilkräuterkerzen vereinen das Wissen der Hildegard von Bingen, Heilsteine der Organuhr sowie die Aromatherapie und sind mit 100 Prozent naturreinen ätherischen Ölen handgegossen. Sie sind aus Palmwachs (kbA) und haben je Kerze eine Brenndauer von ca. 72 Stunden. Genießen Sie gefühlvolle florale, fruchtige, orientalische oder Gourmet-Duftbilder, inspiriert von den Schätzen der Natur, fernen Orten, alten Mythen und der Schönheit des Lebens, die zur Entspannung und inneren Harmonie führen. Folgende Charakteristika zeichnen unsere liebevoll gefertigten Heilkräuterkerzen aus: 100 % hochwertiges pflanzliches Stearin aus kontrollierten Anbauplantagen 100 % naturreine ätherische Öle in Bio-Qualität und natürliche Holzdochte 100 % handgegossen in Deutschland In Erinnerung bleibendes Design der Glasbehälter Bezaubernde Duftkerzen mit edler Geschenkverpackung Angenehme Naturakustik durch das Knistern des Holzdochts Ohne Zusatz von Alkohol Ohne Aluminiumverbindungen Ohne Lanoline, Silikone, Vaseline Ohne Propylenglycol Ohne PEG Brenndauer ca. 72 Stunden Maße: Höhe 16 cm, Durchmesser 7 cm Innere Erkenntnis Unterstütztes Organ »der Dünndarm« Auf der spirituellen Ebene verleiht der Dünndarm die Fähigkeit, Sachverhalte voneinander zu unterscheiden und die eigenen wahren Gefühle zu erkennen. Der Dünndarm hilft dabei, sich mit den eigenen Gedanken, Wünschen und Zielen auseinanderzusetzen. Auf der körperlichen Ebene prüft der Dünndarm die aufgenommene Nahrung und unterscheidet, welche Bestandteile der Nahrung verwertbar sind und welche nicht.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Liquid Tension Experiment - Liquid Tension Experiment - Preis vom 02.11.2026 20:28:08 hBinding : Audio CD, Label : Plastic Head (Soulfood), Publisher : Plastic Head (Soulfood), NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2008-09-05, artists : Liquid Tension Experiment9,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
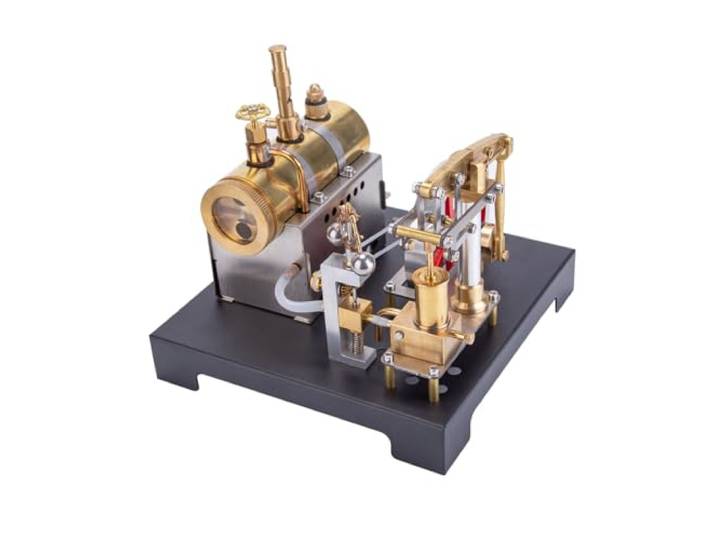
Mious SE-01 Vintage Dampfmaschine Modell, das funktioniert, SE-01 volles Metall stationäre Strahl Motor Modell und horizontaler Kessel Kit, Kreative Wissenschaft Experiment Spielzeug (85PCS)Mious SE-01 Vintage Dampfmaschine Modell, das funktioniert, SE-01 volles Metall stationäre Strahl Motor Modell und horizontaler Kessel Kit, Kreative Wissenschaft Experiment Spielzeug (85PCS). Dampfgetriebenes Wunder: Tauchen Sie ein in die Pracht der Dampfkraft, indem Sie das Modell durch das Erhitzen von Wasser im Kessel aktivieren und das Schwungrad mit der sanften, aber starken Energie des Dampfes antreiben. Präzise Konstruktion: Jede Komponente des Beam Steam Engine Model and Boiler Kit wurde sorgfältig hergestellt und zeichnet sich durch eine hervorragende Bauqualität und aufwendige Details aus, die ihm seinen Platz als wertvolles Ausstellungsstück oder Sammlerstück sichern. Lehrreiche Unterhaltung: Dieser Bausatz ist keine bloße Dekoration, sondern vermittelt wertvolle Lektionen über bahnbrechende technische Konzepte und lädt junge und erfahrene Enthusiasten dazu ein, ihn zusammenzubauen, um ein spannendes, praktisches Erlebnis zu haben. Stilvolle Zierde: Mit seiner klassischen Ästhetik ist das Boiler Kit ein schickes Accessoire, das perfekt in jeden Raum passt - in das Regal eines Historikers, auf den Schreibtisch eines Kenners oder als Highlight in einem Themenbereich, das zu Gesprächen und Bewunderung anregt Unvergessliches Geschenk: Eine besondere Auswahl für Liebhaber, Sammler und Geschichtsinteressierte, die die Freude an der Schöpfung, die Geheimnisse des Dampfantriebs und die Nostalgie vergangener Epochen in einem exquisiten Paket vereint Farbe:Type-2296,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haller, Reinhold: Führung in Wissenschaft und ForschungFührung in Wissenschaft und Forschung , In der Regel gelangen Führungskräfte im Wissenschafts- und Forschungsumfeld vorrangig über die Qualität ihrer wissenschaftlichen Arbeiten zu einer Führungsaufgabe. Personalführung, Teammanagement, effiziente Führungsinstrumente und Führungsstile haben sie jedoch selten systematisch erlernen und einüben können. Erfolgreiche Führung und effizientes Management erfordern neben solchen Tools und Skills jedoch gleichermaßen evidenzbasierte Instrumente und Kompetenzen in Bezug auf nachhaltige Konfliktbewältigung, auf passgenaue Personalauswahl und nicht zuletzt auf das Selbstmanagement für eine Resilienz-fördernde Life-Balance. Dieses Handbuch bietet als kompaktes Kompendium mit diesen und weiteren essenziellen Themen eine ausführliche Sammlung kurzer theoretischer Hintergründe sowie eine umfassende, alltags- und praxisorientierte Toolbox für die erfolgreiche Führung von Mitarbeitenden, Teams und Organisationen. , Kennzeichenleuchten > Lichter & Leuchten , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20241201, Autoren: Haller, Reinhold, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 339, Abbildungen: 35 schwarz-weiße Abbildungen, 47 schwarz-weiße Tabellen, Keyword: Forschung; Führung; Führungsaufgabe; Führungsfunktion; Führungsinstrumente; Führungsstile; Hochschullehrer:innen; Personalführung; Teammanagement; Wissenschaft, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Entrepreneurship~Humankapital~Kapital / Humankapital~Kommunikationswissenschaft~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Unternehmensberatung - Unternehmensberater, Fachkategorie: Kommunikationswissenschaft~Strategisches Management~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation~Erwachsenenbildung, lebenslanges Lernen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 340 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 491, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.